бизнес · 24.10.2026, 07:18
Нацбанк Казахстана подробно объяснил особенности управления пенсионными накоплениями
Глава Национального банка Казахстана Тимур Сулейменов рассказал о причинах меньшей доходности пенсионных накоплений под управлением регулятора по сравнению с частными компаниями, выделив особенности масштабного портфеля и консервативный подход.
Сложности управления крупными пенсионными активами в Казахстане
В интервью глава Национального банка Тимур Сулейменов пояснил, почему доходность пенсионных накоплений, которыми управляет Нацбанк, уступает результатам частных управляющих компаний. Основной вызов заключается в размерах портфеля — около 27 трлн тенге против 15-20 млрд тенге у частных компаний. Это ограничивает скорость и рисковую степень инвестиций.
Сулейменов подчеркнул, что решения с высокой краткосрочной доходностью могут в дальнейшем привести к убыткам, поэтому для обеспечения стабильности портфеля применяется спокойное и консервативное распределение, направленное на защиту от рыночных, страновых и валютных рисков.
Реальная доходность и перспективы повышения эффективности
Несмотря на то что реальная доходность пенсионных накоплений под управлением Нацбанка за девять месяцев оказалась отрицательной (-3,83%), инвестиционный доход составил около 3,2%. Глава регулятора отметил, что накопленная доходность с момента консолидации активов превышает инфляцию, хотя и признал, что результаты можно улучшить.
Он рассчитывает на рост доходности в будущем по мере снижения рисков и подтвердил, что Нацбанк и ЕНПФ продолжают выполнять поставленную задачу по надежному управлению пенсионными накоплениями граждан страны.
Сравнение с частными управляющими компаниями
Лидером по доходности по итогам девяти месяцев 2026 года стала частная компания «Сентрас Секьюритиз» с показателем 11,87% (реально 4,54%). Для сравнения, Нацбанк управляет свыше 99% всех пенсионных накоплений в Казахстане, что создает серьезные ограничения по гибкости инвестирования.
Таким образом, опубликованная информация раскрывает особенности государственного управления пенсионными активами и подтверждает необходимость сбалансированного и консервативного подхода ради их стабильности.
Читайте также
 Гаджеты и технологии
Нацбанк снизил базовую ставку до 15,75%
23 октября Национальный банк Казахстана объявил о снижении базовой ставки с 16,25% до 15,75%. Это решение принято на фоне продолжающегося снижения инфляции и сохраняющегося проинфляционного баланса рисков. В статье рассмотрены основные экономические показатели и факторы, влияющие на денежно-кредитную политику.
23.10.2026, 13:10 · Читать →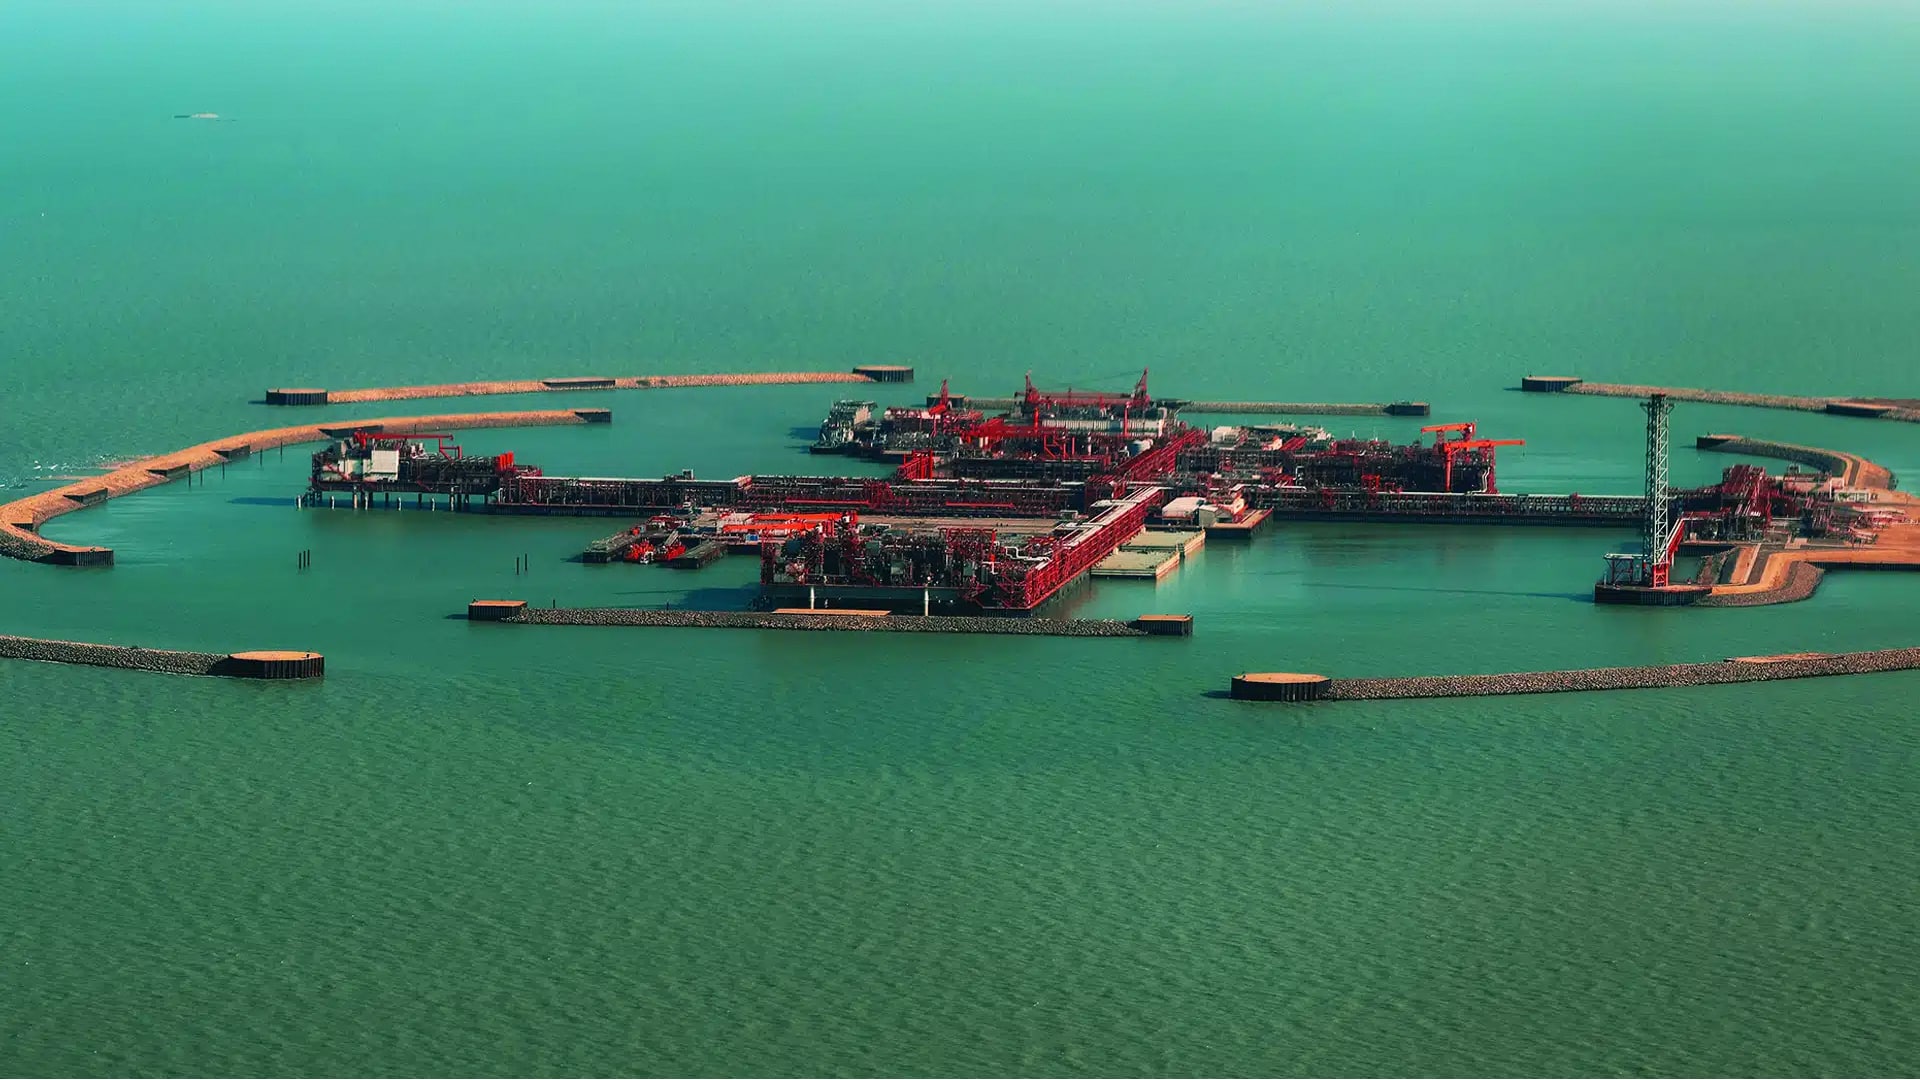 Гаджеты и технологии
Арбитражный суд отклонил иск Казахстана на $12 млрд по месторождению Кашаган
Международный арбитражный суд отказал Казахстану в части иска на сумму около $12 млрд к нефтяным компаниям, разрабатывающим Кашаган, но удовлетворил другие претензии почти на $8 млрд. Спор продолжается — страна требует общей компенсации более $150 млрд. Этот процесс влияет на дальнейшие инвестиции в крупнейшее нефтяное месторождение Казахстана.
22.10.2026, 22:11 · Читать →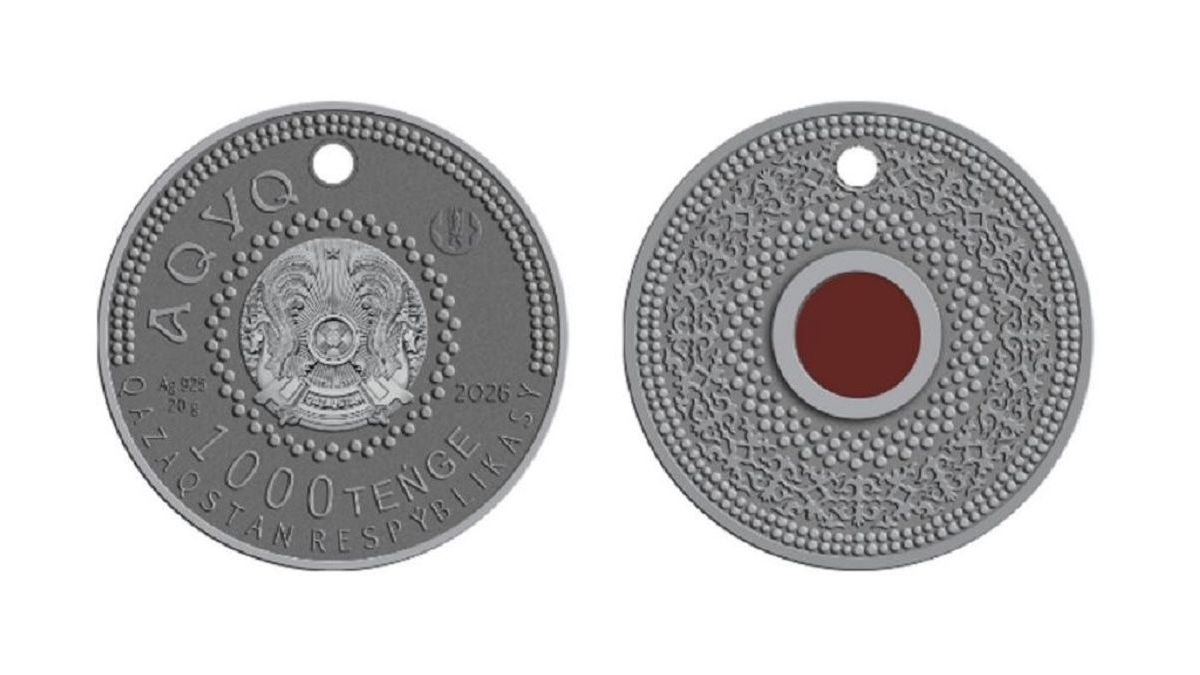 Гаджеты и технологии
Нацбанк Казахстана выпускает коллекционную монету с полудрагоценным камнем
Национальный банк Казахстана анонсировал выпуск новой коллекционной серебряной монеты AQYQ с сердоликом, которую можно носить как украшение. Эта новинка отражает традиции казахского ювелирного искусства и будет доступна с 27 октября.
22.10.2026, 17:21 · Читать → Гаджеты и технологии
Не все управляющие пенсионными накоплениями обогнали инфляцию в Казахстане
Казахстанцы получили возможность переводить пенсионные накопления из-под управления Национального банка в частные компании. Анализ итогов сентября 2026 года показывает, что доходность управляющих компаний различается, и не все смогли превзойти уровень инфляции.
22.10.2026, 17:20 · Читать →